파킹통장 CMA 차이를 찾아봤는데 금리 비교만 잔뜩 나와서 정작 무엇을 골라야 할지 모르시겠나요?
금리보다 먼저 봐야 할 기준 하나로 둘을 나누고, 내 돈의 쓰임새에 맞게 나눠 넣는 방법까지 정리해 드립니다.
이 글에서 얻어가는 정보
- 내 돈이 지금 보호받는 계좌에 있는지 구별할 수 있게 됩니다
- 이름만 CMA인 계좌 5가지 중 내 계좌가 어느 것인지 알아볼 수 있게 됩니다
- 비상금과 투자 대기 자금을 나눠 맡길 수 있게 됩니다
목차
1. 🏦 파킹통장과 CMA, 어디서 만드는 계좌인가
둘 다 돈을 넣었다 뺐다 자유롭게 하면서 하루만 맡겨도 이자가 붙는 계좌입니다. 쓰는 방식은 비슷한데, 어느 회사가 어떤 구조로 돈을 굴리느냐가 다릅니다.
| 🔍 비교 항목 | 🅿️ 파킹통장 | 📈 CMA |
|---|---|---|
| 만드는 곳 | 은행, 저축은행 | 증권사, 종합금융회사 |
| 법적 성격 | 수시입출금식 예금 | 투자 상품 또는 종금사 계좌 |
| 예금자보호 | 대상 (1인당 1억 원) | 종금형만 대상 |
| 이자 방식 | 정해진 금리, 금액 구간별로 다른 경우가 많음 | 유형별로 확정 또는 실적에 따라 달라짐 |
| 이자 지급 | 매일·매월 등 상품마다 다름 | 매일 붙는 경우가 많음 |
| 주식 투자 연결 | 별도 증권 계좌 필요 | 같은 증권사 주식 매매와 바로 연결 |
파킹통장은 은행 예금입니다. 이름만 ‘파킹’일 뿐 법적으로는 보통예금과 같은 수시입출금 예금이라, 은행이 망해도 일정 금액까지 돌려받을 수 있습니다.
CMA는 증권사가 고객 돈을 받아 채권이나 어음, 펀드 같은 곳에 굴리고 그 수익을 나눠 주는 계좌입니다. 겉보기엔 통장처럼 쓰지만 안에서 돈이 굴러가는 방식은 투자 상품에 가깝습니다.
2. 🛡️ 금리보다 먼저 볼 것은 예금자보호입니다
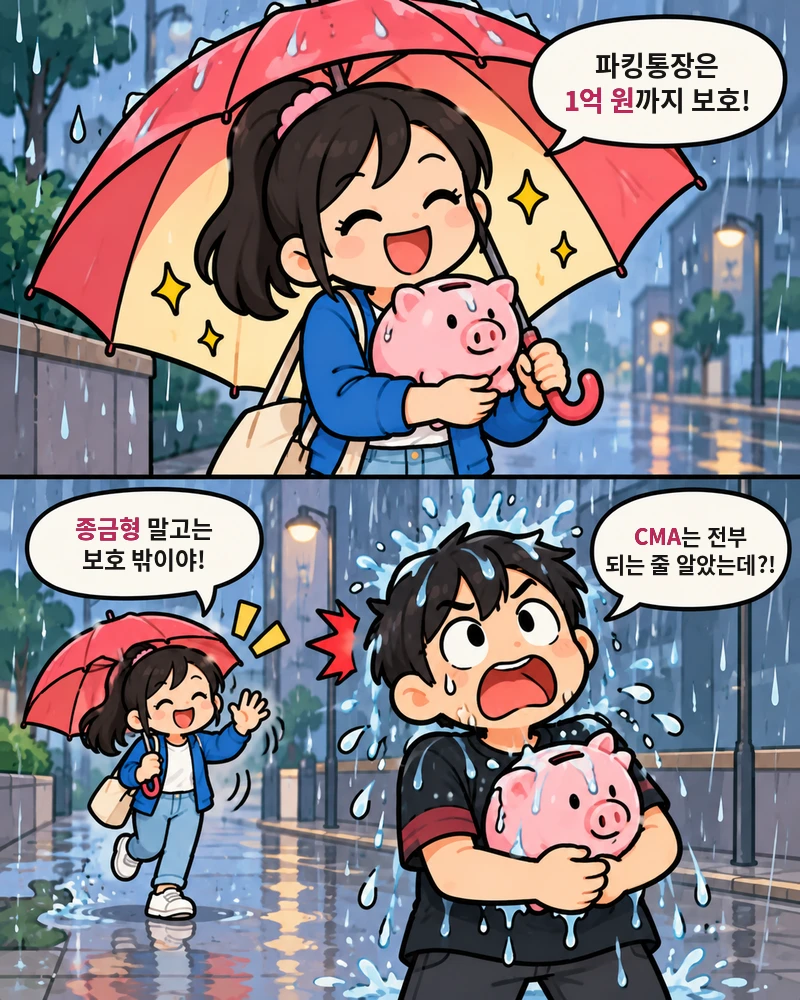
파킹통장 CMA 차이를 금리로만 비교하면 놓치는 게 있습니다. 2025년 9월 1일부터 예금자보호 한도가 1인당 금융회사별 원금과 이자를 합쳐 1억 원으로 올랐습니다. 그런데 이 한도는 보호 대상 상품에만 적용됩니다.
- 파킹통장:
은행과 저축은행의 파킹통장은 예금자보호 대상입니다. 한 은행에 1억 원까지는 그 은행이 문을 닫아도 예금보험공사가 돌려줍니다. - CMA 대부분:
증권사의 RP형, MMF형, MMW형, 발행어음형 CMA는 예금자보호 대상이 아닙니다. 1억 원 한도가 올랐다는 소식은 이 계좌들과 상관이 없습니다. - CMA 중 예외:
종합금융회사가 운영하는 종금형 CMA는 예금자보호 대상입니다. ‘CMA는 보호가 안 된다’고 한 묶음으로 말하면 틀리는 지점입니다.
보호 대상이 아니라고 해서 곧 위험하다는 뜻은 아닙니다. RP형은 국공채 같은 채권을 담보로 잡고 운용하고, 발행어음은 자기자본이 큰 증권사만 발행할 수 있습니다. 다만 문제가 생겼을 때 법이 돌려주기로 약속한 돈이 아니라는 점은 분명히 다릅니다.
3. 🔎 CMA 5가지 유형 구별하는 법
같은 CMA라도 이름 뒤에 붙은 유형에 따라 돈이 굴러가는 곳이 다릅니다. 계좌를 만들 때 고르거나, 앱의 계좌 정보에서 확인할 수 있습니다.
| 📂 유형 | ⚙️ 돈이 굴러가는 곳 | 💵 수익률 | 🛡️ 예금자보호 |
|---|---|---|---|
| RP형 | 증권사가 보유한 국공채 등 채권 | 약정된 수익률로 확정 | 대상 아님 |
| 발행어음형 | 대형 증권사가 직접 발행한 어음 | 약정된 수익률로 확정 | 대상 아님 |
| MMF형 | 단기 채권·어음에 투자하는 펀드 | 실적에 따라 달라짐 | 대상 아님 |
| MMW형 | 한국증권금융에 예치·운용 | 실적에 따라 달라짐 | 대상 아님 |
| 종금형 | 종합금융회사가 어음·채권으로 운용 | 약정된 수익률 | 대상 (1억 원) |
발행어음형은 자기자본 4조 원 이상으로 정부 지정을 받은 일부 대형 증권사만 만들 수 있습니다. 수익률이 비교적 높게 나오는 대신, 발행한 증권사가 갚을 능력에 기대는 구조입니다.
RP형은 가장 흔한 CMA입니다. 증권사가 채권을 담보로 잡고 일정 기간 뒤 되사는 약속을 하는 방식이라 수익률이 미리 정해집니다.
MMF형과 MMW형은 실적에 따라 이자가 달라지는 상품입니다. 금리가 오를 때는 따라 오르고, 내릴 때는 따라 내립니다.
4. 💰 이자는 실제로 얼마나 차이 날까
광고에 나오는 금리만 보고 비교하면 실제로 받는 돈과 차이가 납니다. 두 가지를 같이 봐야 합니다.
- 구간 금리:
파킹통장은 “연 3%”라고 해도 일정 금액까지만 그 금리를 주고, 넘는 금액은 훨씬 낮은 금리를 주는 경우가 많습니다. 급여 이체나 카드 실적 같은 우대 조건이 붙기도 합니다. - 세금:
파킹통장 이자도, CMA 수익도 똑같이 이자소득세 15.4%를 떼고 들어옵니다. 세율은 차이가 없습니다.
가정을 하나 해 보겠습니다. 1,000만 원을 1년 동안 넣어 둔다면 다음과 같습니다.
| 🧮 가정 금리 | 💵 세전 이자 | 🧾 세후 이자 |
|---|---|---|
| 연 2.0% | 20만 원 | 16만 9,200원 |
| 연 2.3% | 23만 원 | 19만 4,580원 |
금리 0.3%p 차이가 1년에 2만 5천 원 정도입니다. 이 차이를 얻는 대신 예금자보호를 내려놓는 셈이라, 금액이 클수록 그 선택이 무거워집니다. 위 금리는 계산을 위한 가정이며 실제 금리는 상품과 시기마다 다릅니다.
5. 📦 금액별로 나눠 두는 법
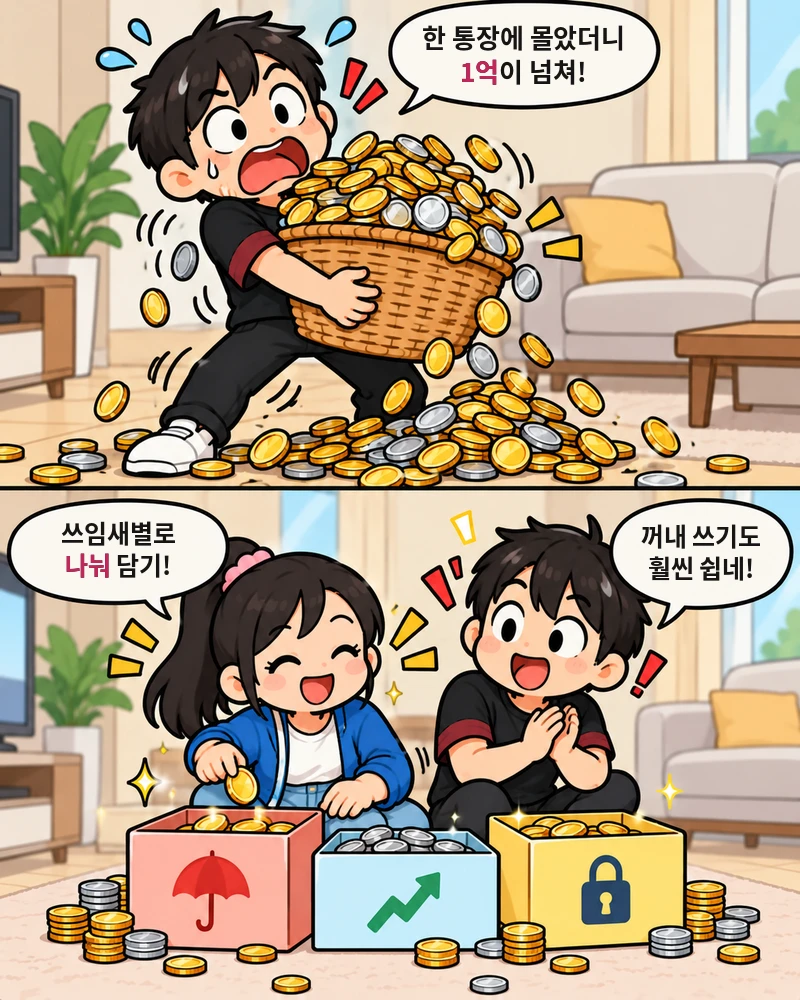
파킹통장과 CMA 중 하나만 고를 필요는 없습니다. 돈의 쓰임새에 따라 나누면 둘의 장점을 함께 씁니다.
- 비상금:
몇 달 생활비 정도의 비상금은 예금자보호가 되는 파킹통장에 둡니다. 급하게 꺼내야 할 때 원금이 그대로 있어야 하는 돈입니다. - 투자 대기 자금:
곧 주식이나 ETF를 살 돈이라면 같은 증권사 CMA에 두는 편이 편합니다. 주문하면 바로 빠져나가고, 기다리는 동안에도 수익이 붙습니다. - 1억 원이 넘는 목돈:
한 은행에 1억 원을 넘겨 두면 넘는 부분은 보호받지 못합니다. 은행을 나눠 각각 1억 원 아래로 맞추는 것이 기본입니다. - 몇 달 안 쓸 돈:
파킹통장보다 정기예금이 금리가 높은 시기라면 기간을 정해 예금으로 옮기는 것도 방법입니다.
같은 금융회사라면 예금 상품끼리 합쳐 1억 원을 따집니다. 한 은행에 파킹통장과 정기예금이 함께 있다면 둘을 더한 금액이 기준입니다.
6. ✅ 계좌 만들기 전에 확인할 것
- 유형 표시:
CMA라면 상품 설명서에서 RP형인지, 발행어음형인지, 종금형인지부터 봅니다. - 금리 적용 구간:
파킹통장은 높은 금리가 몇 원까지 붙는지, 그 위는 몇 %인지 확인합니다. - 우대 조건:
급여 이체, 카드 사용, 마케팅 동의 같은 조건이 빠지면 기본 금리로 떨어지는 상품이 많습니다. - 이자 지급 주기:
매일, 매월, 분기 등 상품마다 다릅니다. 복리 효과는 미미하지만 돈을 자주 옮긴다면 확인해 둡니다. - 금리 변경 이력:
파킹통장 금리는 예고 없이 내려가기도 합니다. 처음 금리만 보고 오래 두기보다 몇 달에 한 번은 다시 확인합니다.
이 글은 특정 금융회사나 상품을 권하지 않습니다. 실제 금리는 금융감독원 금융상품통합비교공시나 각 금융회사 공시에서 확인할 수 있습니다.
7. ❓ FAQ
Q) 저축은행 파킹통장도 1억 원까지 보호되나요?
A) 됩니다. 저축은행도 예금보험공사의 예금자보호 대상이라 은행과 같은 기준이 적용됩니다. 저축은행별로 따로 1억 원씩 계산됩니다.
Q) CMA 통장을 급여 통장으로 써도 되나요?
A) 쓸 수 있습니다. 공과금 자동이체, 체크카드 연결이 되는 CMA가 많습니다. 다만 은행 대출이나 우대금리 조건에서 급여 이체 실적으로 인정받지 못할 수 있어, 은행 거래와 묶여 있다면 미리 확인하는 것이 좋습니다.
Q) RP형 CMA에서 원금 손실이 날 수도 있나요?
A) 약정된 수익률이 붙는 구조라 정상적인 상황에서는 원금이 줄지 않습니다. 다만 예금자보호 대상이 아니므로, 증권사에 문제가 생겼을 때 법이 정한 보상이 있는 상품은 아닙니다.
Q) MMF형은 왜 이자가 매일 달라지나요?
A) 펀드에 투자하는 실적 배당형이라 운용 성과에 따라 수익이 정해지기 때문입니다. 시장 금리가 내려가면 수익률도 함께 내려갑니다.
Q) 파킹통장과 CMA 중 세금이 덜 나오는 곳이 있나요?
A) 둘 다 이자소득세 15.4%로 같습니다. 이자와 배당을 합쳐 1년에 2,000만 원을 넘으면 금융소득종합과세 대상이 되는 점도 같습니다.
8. 📌 함께 보면 좋은 글
파킹통장 CMA 차이는 금리 몇 분의 1%보다 예금자보호에서 먼저 드러납니다. 비상금처럼 반드시 지켜야 하는 돈은 보호되는 파킹통장에, 곧 투자할 돈은 CMA에 나눠 두세요. CMA를 만든다면 유형부터 확인하고, 한 금융회사에 1억 원을 넘기지 않는 것만 지켜도 대부분의 위험은 피할 수 있습니다.